



ඩිජිටල් බැංකුකරණ පහසුකම් ඔස්සේ අහිංසක ගනුදෙනුකරුවන්ගේ ගිණුම්වලින් මුදල් අතුරුදන්වීම පිළිබඳ පසුගිය දිනවල සමාජ මාධ්ය කැළඹූ සිදුවීම් මාලාව හමුවේ, මෙරට ප්රමුඛතම රාජ්ය වාණිජ බැංකුව වන ලංකා බැංකුව (BOC) විශේෂ නිවේදනයක් නිකුත් කරමින් නිහඬතාව බිඳ දමා තිබේ. එහෙත් එම නිවේදනය තුළින් පෙනී යන්නේ ජනතාවගේ දහඩිය මහන්සියෙන් උපයාගත් මුදල් ආරක්ෂා කිරීමේ වගකීම භාරගැනීම වෙනුවට, ඉතා සූක්ෂ්ම ලෙස සියලු වගකීම් පාරිභෝගිකයාගේ කරපිට පටවා අතසෝදා ගැනීමට දරන නින්දිත උත්සාහයකි.
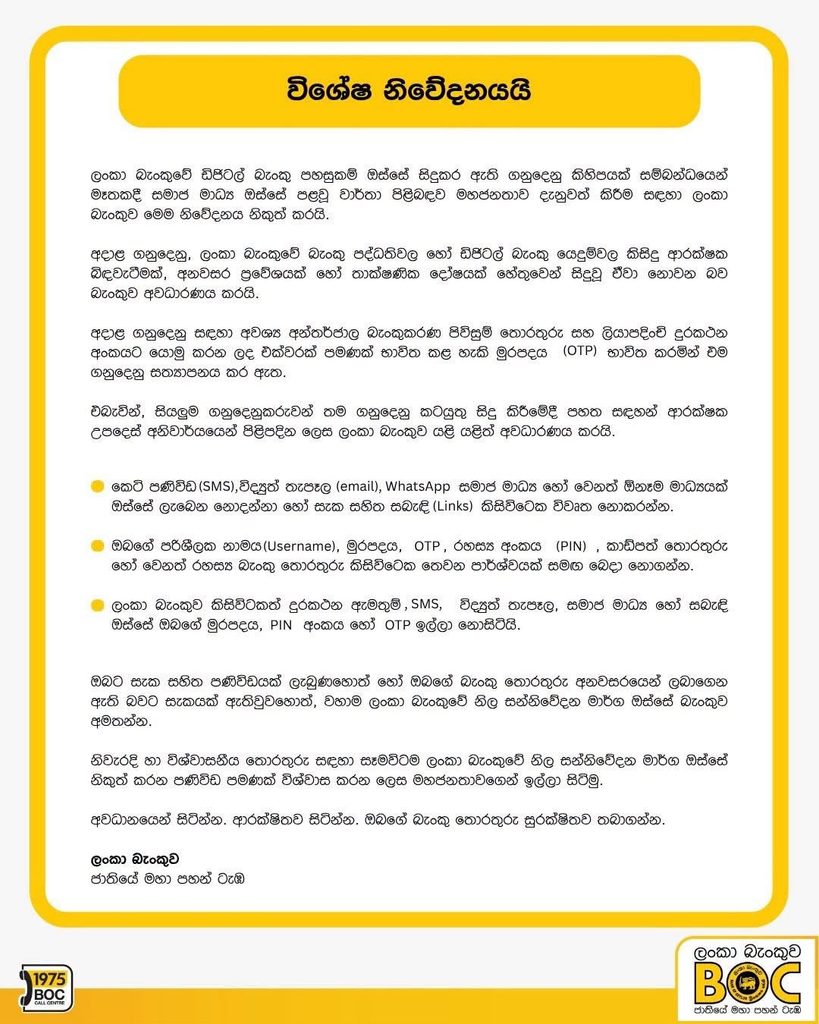
තමන්ගේ පද්ධතිවල කිසිදු ආරක්ෂක බිඳවැටීමක් හෝ තාක්ෂණික දෝෂයක් නොමැති බව පවසන ලංකා බැංකුව, සියලු ගනුදෙනු OTP මඟින් සත්යාපනය වී ඇති බවට සහතික වෙයි. එහෙත් බැංකුවේ මෙම ‘හුරතල් නිදහසට කරුණු’ පිටුපස සැඟවුණු නූතන මූල්ය අපරාධ හා බැංකු පද්ධතියේ සැබෑ දුර්වලතා පිළිබඳ HariDeshayaLk කළ ගවේෂණයේදී බරපතළ කරුණු රැසක් අනාවරණය වී ඇත.
- වින්දිතයාටම දොස් පැවරීම (Victim Blaming): බැංකුවකට සදාචාරාත්මක අයිතියක් තිබේද?
ලංකා බැංකුවේ සම්පූර්ණ නිවේදනය පදනම් වී ඇත්තේ “අපේ පද්ධතිය හොඳයි, වැරැද්ද ගනුදෙනුකරුගේ” යන පටු තර්කය මතය. පාරිභෝගිකයා රැවටීමකට ලක්වී හෝ සූක්ෂ්ම සයිබර් උගුලකට හසුවී ඇති බව පෙනී යද්දී පවා, රජයේ ප්රධානතම බැංකුවක් තම දුර්වල ආරක්ෂණ ජාලය පසෙක තබා වින්දිතයා පිටම වරද පැටවීම පිළිකුල් සහගතය. ඩිජිටල්කරණය ප්රවර්ධනය කරන බැංකුවකට, එම පද්ධතිය තුළම තම ගනුදෙනුකරුවා අනතුරට පත්වන විට “අපිට අදාළ නැහැ” යැයි පැවසීමේ කිසිදු සදාචාරාත්මක අයිතියක් නොමැත.
- කෝ කෝටි ගණන් වියදම් කළ ‘Fraud Detection’ පද්ධති?
ජාත්යන්තර මූල්ය ප්රමිතීන්ට අනුව ක්රියාත්මක වන ඕනෑම නවීන බැංකුවක අසාමාන්ය ගනුදෙනු හඳුනාගැනීමේ (Fraud Detection System) කෘත්රිම බුද්ධි යාන්ත්රණයක් පැවතිය යුතුය.
- මාස ගණනාවක් තිස්සේ සාමාන්ය ගෘහස්ත බිල්පත් ගෙවූ ගිණුමකින් එක්වරම රුපියල් ලක්ෂ ගණනින් නොදන්නා තුන්වන පාර්ශ්වයකට මුදල් හුවමාරු වන විට බැංකුවේ ‘ස්මාර්ට්’ ආරක්ෂක පද්ධති නිදාගෙන සිටියේද?
- එවැනි අසාමාන්ය ගනුදෙනු ස්වයංක්රීයව අත්හිටුවා, ගනුදෙනුකරු අමතා තහවුරු කරගැනීමට බැංකුවේ ආරක්ෂක යාන්ත්රණය අසමත් වූයේ මන්ද?
- ‘Cooling-off Period’ එකක් නැත්තේ ඇයි?
ඩිජිටල් බැංකුකරණයේ මූලික ආරක්ෂක මූලධර්මයක් වන්නේ අලුතින් එක්කරනු ලබන ගිණුමකට (New Beneficiary) මුදල් යැවීමේදී පනවන ‘Cooling-off Period’ එකයි (අවම වශයෙන් පැය කිහිපයක ප්රමාදයක් පැනවීම). එවැනි ක්රමවේදයක් නොමැති වීම නිසා සයිබර් අපරාධකරුවන්ට තත්පර ගණනක් ඇතුළත නව ගිණුම් එක්කර මුළු ඉතිරිකිරීම් ප්රමාණයම හිස් කිරීමට පහසුකම් සැලසී ඇත්තේ කාගේ අනුදැනුම මතද?
- OTP යනු නවීන සයිබර් ලෝකයේ එකම පලිහ නොවේ
“අදාළ ගනුදෙනු සඳහා ලියාපදිංචි දුරකථන අංකයට යොමු කළ OTP භාවිත කර ඇත” යනුවෙන් බැංකුව පවසන්නේ, SIM Swapping (සිම්පත් අනුපිටපත් කිරීම) හෝ SMS Interception වැනි සංකීර්ණ සයිබර් ප්රහාර පිළිබඳ කිසිවක් නොදන්නා බාලාංශ මට්ටමේ තාක්ෂණික තර්කයකි. පාරිභෝගිකයා සෘජුව මැදිහත් නොවී වුවද OTP සොරකම් කළ හැකි මෙවන් යුගයක, හුදෙක් OTP පණිවිඩයකට පමණක් ආරක්ෂාව සීමා කිරීම යනු බැංකුව විසින්ම අපරාධකරුවන්ට රතු පලස් එළීමක් නොවේද?
- මුදල් ගලාගිය ගිණුම් අත්හිටුවීමේ (Freeze) හදිසි ප්රතිචාරය කොහේද?
පාරිභෝගිකයෙකු තමන් වංචාවකට ලක්වූ බව දැනුම් දුන් සැණින්, එම මුදල් බැරවූ අනෙකුත් බැංකු ගිණුම් හඳුනාගෙන ඒවා වහාම ක්රියාත්මක වන පරිදි අත්හිටුවීමට (Account Freeze) සහ මුදල් නැවත අයකර ගැනීමට (Fund Recovery) ලංකා බැංකුව සතු හදිසි ප්රතිචාර දැක්වීමේ ක්රමවේදය (Rapid Response Protocol) කුමක්ද? නිවේදනය පුරා උපදෙස් මාලා ලියා ඇති බැංකුව, මේ පිළිබඳව වචනයක් හෝ සඳහන් නොකර ලිස්සා ගියේ ඇයි?
- මහ බැංකු රෙගුලාසි සහ පාරිභෝගික වන්දි පිළිබඳ නිහඬතාව
ශ්රී ලංකා මහ බැංකුවේ පාරිභෝගික ආරක්ෂණ රෙගුලාසි අනුව, ඩිජිටල් ගෙවීම් පද්ධති ක්රියාත්මක කරන ආයතන ගනුදෙනුකරුවන්ගේ සුරක්ෂිතභාවයට සෘජුව වගකිව යුතුය. සයිබර් වංචාවන්ට ලක්වූ ගනුදෙනුකරුවන්ට සාධාරණය ඉටුකිරීම, විධිමත් පොලිස් පරීක්ෂණ සහ වන්දි ලබාදීමේ ක්රමවේදයක් ගැන බැංකුවේ නිවේදනයේ කිසිදු සඳහනක් නැත.
අවසාන නිගමනය: ‘ජාතියේ මහා පහන් ටැඹ’ ආලෝකය විහිදුවන්නේ කාටද?
‘ජාතියේ මහා පහන් ටැඹ’ ලෙස තමන්ව හඳුන්වාගන්නා ලංකා බැංකුව, රටේ සාමාන්ය ජනතාවගේ දහඩිය මහන්සියෙන් ඉතිරි කළ මුදල් ඩිජිටල් මංකොල්ලකරුවන් අතට පත්වෙද්දී තම ආලෝකය නිවා දමා නිහඬව සිටීමට උත්සාහ කරයි.
ඩිජිටල්කරණයේ ලාභ ප්රයෝජන සහ ගනුදෙනු ගාස්තු පමණක් සාක්කුවේ දමාගනිමින්, එහි අවදානම සහ වගකීම අහිංසක පාරිභෝගිකයාගේ කරපිට පටවා නිදහස් වීමට කිසිදු ආයතනයකට ඉඩදිය නොහැක. ලංකා බැංකුව කළ යුත්තේ බාල උපදෙස් පත්රිකා මුද්රණය කිරීම නොව, තම ඩිජිටල් ආරක්ෂණ ජාලයේ හිඩැස් පිළිගෙන, පීඩාවට පත් පාරිභෝගිකයන්ට වහාම සාධාරණය ඉටුකිරීමයි.
HariDeshayaLk මෙම මූල්ය වංචා පිටුපස ඇති සැබෑ තොරතුරු සහ බලධාරීන්ගේ වගකීම් විරහිත ක්රියාකලාපය පිළිබඳව අඛණ්ඩව අවධානයෙන් සිටියි!