



(විශේෂ විමර්ශනාත්මක ලිපියක් – HariDeshaya.lk)
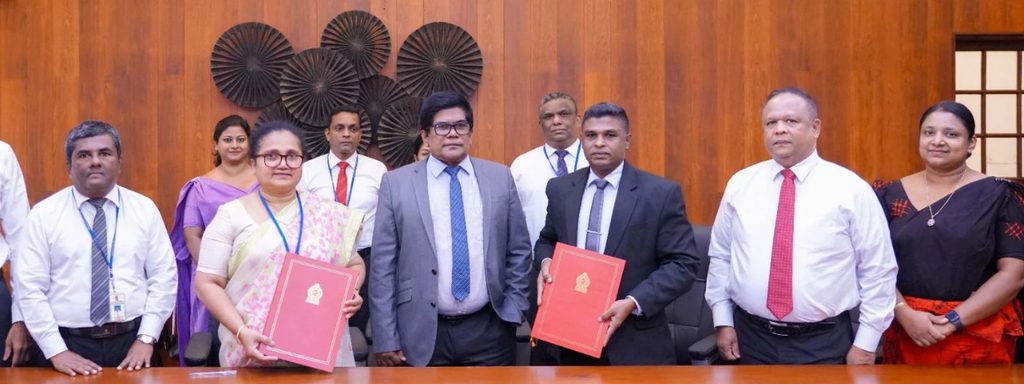
රටේ ආදායම් එකතු කරන ප්රධානම ආයතන දෙක වන දේශීය ආදායම් දෙපාර්තමේන්තුව (IRD) සහ සුරාබදු දෙපාර්තමේන්තුව (ED) එකතු වී “බුද්ධි තොරතුරු හුවමාරු කරගන්නවා” යැයි කියමින් අලුත් අවබෝධතා ගිවිසුමකට (MoU) අත්සන් තබා තිබේ. බදු පැහැර හැරීම්, කළු සල්ලි සුදු කිරීම් සහ නීතිවිරෝධී මූල්ය ජාවාරම් මැඩපැවැත්වීම මෙහි අරමුණ බව ආණ්ඩුවත් මුදල් අමාත්යාංශයත් උදම් අනයි.
නමුත් මේ ගිවිසුම් නාඩගමේ සැබෑ ඇතුළාන්තය කුමක්ද? ආයතන දෙකක් අතර අත්සන් කරන හුදු කඩදාසි කැබැල්ලකින් පමණක් දශක ගණනාවක් තිස්සේ මුල් ඇදගත් බදු මගඩිය නතර කළ හැකිද? නැතහොත් මේ සූදානම් වන්නේ පද්ධතිය ඇතුළේම සිටින දූෂිතයන්ට රිසි සේ ගනුදෙනු කිරීමට ඉඩ තබා මහජන ඇසට වැලි ගැසීමටද?
එකම හොරා දෙපැත්තෙන්ම ගහන බදු ගැටය
වසර ගණනාවක් තිස්සේ මේ රටේ මහා පරිමාණ ජාවාරම්කරුවන් කළේ ඉතා සරල, එහෙත් අතිශය විනාශකාරී සෙල්ලමකි.
- සුරාබදු දෙපාර්තමේන්තුවට ගොස් නිෂ්පාදනය සහ සුරාබදු ප්රමාණය අඩු කර පෙන්වයි.
- දේශීය ආදායම් දෙපාර්තමේන්තුවට ගොස් ආදායම් බදු සඳහා සිය විකුණුම් පිරිවැටුම හිතාමතාම සඟවයි.
ආයතන දෙක එකිනෙකා සමඟ තොරතුරු සසඳා නොබලන තාක් කල් ජාවාරම්කරුවෝ නිලධාරීන්ගේද ආශිර්වාදයෙන් රජයේ ආදායමට බිලියන ගණනින් කෙළියහ. 2026 අගෝස්තු 4 වැනිදා සිට ක්රියාත්මක මුදල් විශුද්ධිකරණය වැළැක්වීමේ (සංශෝධන) පනත යටතේ බදු පැහැර හැරීම් සහ සුරාබදු වැරදි මුදල් විශුද්ධිකරණ ගණයට ඇතුළත් කර නීතිමය බලය දැඩි කළ බව සැබෑය. ශ්රී ලංකාව මුහුණ දෙන ජාත්යන්තර මූල්ය ඇගයීම් හමුවේ ලකුණු දමා ගැනීමට මෙවැනි නීති සහ ගිවිසුම් ප්රදර්ශනය කළද, ප්රශ්නය ඇත්තේ නීතියේ නොව එය බලාත්මක කරන ක්රමවේදයේය.
ෆයිල් මාරු කරමින් කරන ‘බුද්ධි හුවමාරුව’ කාටද සෙත සැලසුවේ?
මෙම නව එකඟතාව තාක්ෂණය මත පදනම් වූ පූර්ණ ස්වයංක්රීය ඩිජිටල් ක්රියාවලියක් බවට පත් නොවන්නේ නම් සිදුවන්නේ කුමක්ද? තොරතුරු හුවමාරුව තවදුරටත් තනි තනි නිලධාරීන්ගේ හිතුමනාපය, පුද්ගලික සබඳතා සහ අතින් හුවමාරු වන ලිපිගොනු (Manual files) මත රඳා පවතින්නේ නම්, එය බදු හොරුන්ට අලුත් කප්පම් මාර්ග විවර කර දීමක් පමණි.
ආයතන අභ්යන්තරයේ පාලනය දුර්වල වන විට:
- තක්සේරු විකෘති කිරීම: දූෂිත නිලධාරීන්ට රිසි සේ බදු ගණනය කිරීම් වෙනස් කළ හැක.
- සැකකටයුතු ගනුදෙනු යටපත් කිරීම: හිතවත් ජාවාරම්කරුවන්ගේ ලිපිගොනු “නොදුටු සේ” මඟහැර යා හැක.
- රහස්ය තොරතුරු කාන්දු කිරීම: විමර්ශන ආරම්භ වීමටත් පෙර ජාවාරම්කරුවන්ට තොරතුරු විකුණා දැමිය හැක.
- තෝරාගත් විමර්ශන: තමන්ට හිස නොනමන ව්යාපාරිකයන් පමණක් ඉලක්ක කර වටලෑම් සිදුකළ හැක.
පද්ධතිය ඇතුළෙන්ම විමර්ශන කඩාකප්පල් කිරීමට ඉඩ ඇති පරිසරයක, මේ නිලධාරීන් එකතු වී අත්සන් කළ ගිවිසුමකින් රටේ ආදායම වැඩිවේ යැයි විශ්වාස කිරීම මුග්ධකමකි.
ඇයි පූර්ණ ඩිජිටල් ඒකාබද්ධතාව මඟහරින්නේ?
අද අවශ්යව ඇත්තේ ආයතන ප්රධානීන් මාධ්ය සංදර්ශන පවත්වමින් අත්සන් කරන MoU නොවේ; කිසිදු පුද්ගල මැදිහත්වීමකින් තොරව ක්රියාත්මක වන පූර්ණ ඩිජිටල් ඒකාබද්ධතාවකි (Full Digital Transformation).
- මධ්යගත දත්ත පද්ධතියක් (Centralized Database): ආයතන දෙකෙහිම පද්ධති එකිනෙක සම්බන්ධ වී බදු ප්රකාශන, සුරාබදු ලේඛන, නිෂ්පාදන ධාරිතාව සහ බලපත්ර වාර්තා තත්පර කිහිපයකින් ස්වයංක්රීයව සැසඳිය යුතුය.
- ස්වයංක්රීය අනතුරු ඇඟවීම් (Automated Alerts): නොගැලපෙන සංඛ්යාලේඛන හෝ සැකකටයුතු නිෂ්පාදන පහත වැටීම් පද්ධතිය විසින්ම ස්වයංක්රීයව ‘රතු කොඩි’ (Flag) දැමිය යුතුය.
- කාන්දු නොවන විගණන පථ (Digital Audit Trails): පද්ධතියට ඇතුළු වූයේ කවුද, දත්ත වෙනස් කළේ කවුද, ගොනුවක් අනුමත කළේ හෝ ප්රතික්ෂේප කළේ කවුද යන්න මැකිය නොහැකි ලෙස සටහන් විය යුතුය.
තාක්ෂණයෙන් මේ සියල්ල කළ හැකි යුගයක, තවමත් නිලධාරීන්ට ලියකියවිලි සඟවන්නට ඉඩ තබා ඇත්තේ ඇයිද යන්න ජනතාව ප්රශ්න කළ යුතුය. ඩිජිටල් විනිවිදභාවයට බිය වන්නේ සාමාන්ය ජනතාව නොව, පද්ධතිය ඇතුළේ සිටින හොරු සහ ඔවුන්ගෙන් යැපෙන දේශපාලන බලවේගයන්ය.
කඩදාසි ගිවිසුම්වලින් බදු දැල එලිය නොහැක
ආණ්ඩුව බලාපොරොත්තු වන පරිදි බදු ආදායම ඉහළ යාම මනිනු ලබන්නේ අත්සන් තබන ලියකියවිලි ගොඩේ උසින් නොවේ.
- නැවත අයකරගත් සැබෑ රුපියල් සත ප්රමාණය කීයද?
- හසුකරගත් මහා පරිමාණ ජාවාරම්කරුවන් කීදෙනෙකුට එරෙහිව නීතිය ක්රියාත්මක වූයේද?
- අඛණ්ඩව බදු මඟහරින ආයතනවලට එරෙහිව ගත් ස්ථිර පියවර මොනවාද?
සැබෑ මිනුම්දණ්ඩ විය යුත්තේ ඒවාය.
පූර්ණ ඩිජිටල් ඒකාබද්ධතාවයක්, ස්වාධීන විගණනයක් සහ අභ්යන්තර දූෂිතයන්ට එරෙහි දැඩි නීතිමය ක්රියාමාර්ග නොමැතිව කරන මෙවැනි ‘බුද්ධි හුවමාරු’ තවත් එක් ලස්සන පරිපාලනමය ප්රෝඩාවක් පමණක් වනු ඇත. මහජන මුදල් එකතු කිරීමට සිටින නිලධාරීන්ටම පද්ධතිය ඇතුළෙන් හොර පාරවල් කපා ගැනීමට ඉඩ දී, ගිවිසුම්වලින් පමණක් රටේ ආදායම සුරක්ෂිත කළ නොහැක.