



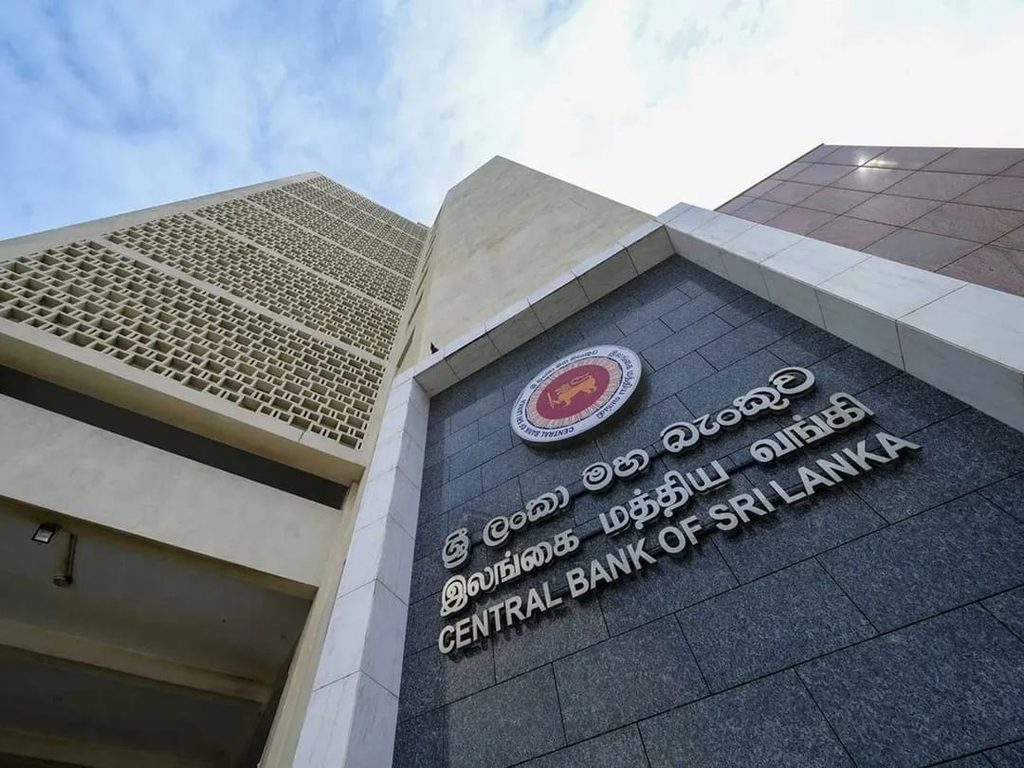
ශ්රී ලංකාව තුළ විවිධ කාල වකවානුවලදී මහජනතාව රවටමින් මූල්ය ජාවාරම් කරළියට පැමිණීම සුලභ කරුණකි. මෑත කාලීනව බහුලව දක්නට ලැබෙන එවැනි උපක්රමයක් වන්නේ ‘කෘෂිකාර්මික වගාවන්’ පෙන්වා මහජනතාවගෙන් ඉහළ ප්රතිලාභ ලබාදීමේ පොරොන්දුව මත තැන්පතු රැස්කිරීමයි. මේ සම්බන්ධයෙන් ශ්රී ලංකා මහ බැංකුවේ බැංකු නොවන මූල්ය ආයතන අධීක්ෂණ දෙපාර්තමේන්තුවේ අධ්යක්ෂිකා චනුරි ජයසිංහ මහත්මිය රූපවාහිනී වැඩසටහනකදී දැක්වූ අදහස්, මහජනතාවගේ මූල්ය සාක්ෂරතාවය සහ පවතින නීතිමය රාමුව පිළිබඳ ප්රබල විශ්ලේෂණයකට මග පෙන්වයි.
- වගාවට මුවා වී තැන්පතු ගැනීම සහ මූල්ය සාක්ෂරතාවය
රටක් ලෙස කෘෂිකර්මාන්තයට හෝ වගා කිරීමට කිසිදු නීතිමය බාධාවක් නොමැති වුවද, එය මහජන මුදල් ගසාකෑමේ මාර්ගයක් කර ගැනීම බරපතල ගැටලුවකි. ජයසිංහ මහත්මිය ඒ පිළිබඳව පෙන්වා දුන්නේ මෙලෙසිනි:
“වගා කරන්න කිසිම බාධාවක් නැහැ.. වගා නමින් මුදල් භාර ගන්න එකයි ගැටලුව.”
මෙහිදී මූලිකවම මතුවන ගැටලුව වන්නේ මෙරට ජනතාව තුළ පවතින මූල්ය විචක්ෂණභාවයේ ඌනතාවයයි. යම් ආයතනයක් අතිවිශාල ලාභාංශයක් ලබා දෙන බව පවසන විට, ඒ පිළිබඳව තර්කානුකූලව සිතීමට ජනතාවට හැකියාවක් තිබිය යුතුය.
“වගාව පෙන්වලා තැන්පතු ගැනීම මූල්ය සාක්ෂරතාවය නැති දෙයක් විදිහටයි අපිට පෙනෙන්නෙ. තමන්ගෙ මුදල් ආයෝජනය කරන්නෙ කොහේද? මේ වගේ පොලියක් ගෙවන්න පුළුවන්ද? කියන විචක්ෂණභාවය නැති වීම.”
- ප්රායෝගිකව නොගැලපෙන ඉහළ පොලී අනුපාත සහ බැංකු ණය
මෙම ව්යාජ සමාගම් බොහෝ විට ආයෝජකයින්ට 40% ත් 48% ත් අතර දැවැන්ත පොලී අනුපාත ලබා දෙන බවට පොරොන්දු වෙයි. ශ්රී ලංකාව වැනි කෘෂිකාර්මික රටක ජීවත් වන අපට යම් වගාවකින් ලැබිය හැකි සැබෑ ලාභාංශ පිළිබඳව යථාර්ථවාදී අවබෝධයක් තිබිය යුතුය.
“අපේ රට කෘෂිකර්මික රටක් නිසා අපි දන්නවා මොන භෝගයක් වගා කළත් 40%-48%ක් පොලිය ගෙවන්නෙ කොහොමද කියලා තේරෙනවා.”
මෙහි පවතින සරලම ආර්ථික තර්කය නම්, යම් ආයතනයකට සැබැවින්ම වගා කිරීමට ඉඩම් සහ පහසුකම් පවතී නම්, ඔවුන්ට මහජනතාවගෙන් මෙතරම් අධික පොලියකට මුදල් ලබාගැනීමේ කිසිදු ව්යාපාරික අවශ්යතාවයක් නොමැති වීමයි.
“මේ කරන ආයතනවලට වගා කරන්න ඉඩම් තියෙනවා නම්, පහසුකම් තියෙනවා නම්, ඒ අයට පුළුවන් මීට වඩා අඩු පොලී අනුපාතයකට බැංකුවකින් මුදල් ගන්න. ඇයි අඩු පොළියක් අයකරන බැංකු ණයක් ලබාගන්න අවස්ථාව තිබියදී මහජනතාවගෙන් වැඩි පොළියට මුදල් ලබාගන්නේ? 40%-48%ක් ගෙවනව කියන්නෙ බැංකුවකට ගෙවන්න ඔින ඒකෙන් භාගයයි.”
සැබෑ ලෙසම බැංකු ණය ලබාගෙන සාර්ථකව වගා කටයුතු කරන ව්යාපාර ඕනෑතරම් පවතින බවත්, වගාවේ මුවාවෙන් මෙලෙස මහජනතාවගෙන් මුදල් රැස්කරන්නේ ඉතා සුළු වංචනික කොටසක් පමණක් බවත් ඇය අවධාරණය කරයි.
- සමාගම් ලියාපදිංචිය යනු තැන්පතු භාරගැනීමට ඇති බලපත්රයක් නොවේ
බොහෝ වංචනික ආයතන මහජනතාව රවටන්නේ තමන් ‘නීත්යානුකූලව ලියාපදිංචි සමාගමක්’ බව පවසමිනි. එහෙත්, සමාගම් ලියාපදිංචි කිරීමේ දෙපාර්තමේන්තුවේ ලියාපදිංචි වීම යනු තැන්පතු භාරගැනීමට ලැබෙන නීතිමය අවසරයක් නොවන බව ජනතාව වටහා ගත යුතුය.
“දැන් සමාගමක් විදිහට ලියාපදිංචි උනාම නීතිමය පුද්ගලභාවයක් ලැබෙනවා. ඒත් නීතිමය පුද්ගලභාවයක් ලැබුනට කෙනෙකුට බැහැ මහජනතාවගෙන් අරමුදල් රැස්කරන්න. ඒකට මහබැංකුවේ විශේෂ බලපත්රයක් ලබාගතයුතු වෙනවා.”
- නව ශ්රී ලංකා මහ බැංකු පනත සහ නීතිමය ප්රතිපාදන
මෙවැනි අනවසර තැන්පතු රැස්කිරීම් වැළැක්වීම සඳහා ශ්රී ලංකා මහ බැංකුවට ශක්තිමත් නීතිමය ප්රතිපාදන හරහා බලය ලබා දී ඇත:
- 2023 අංක 16 දරන ශ්රී ලංකා මහ බැංකු පනත: මෙම පනතේ 2(1) වගන්තිය මඟින් ශ්රී ලංකා මහ බැංකුව මෙරට මූල්ය පද්ධතියේ පරිපාලනය, අධීක්ෂණය සහ නියාමනය සඳහා වන ප්රධානතම සහ එකම මධ්යම අධිකාරිය ලෙස ස්ථාපිත කර ඇත. මහ බැංකුවේ නිසි බලපත්රයක් නොමැතිව “වගා ආයෝජන” මුවාවකින් මුදල් තැන්පතු ලබාගැනීම සපුරා තහනම් සහ නීතිවිරෝධී වේ.
- 2011 අංක 42 දරන මුදල් ව්යාපාර පනත: එහි 2 වන වගන්තියට අනුව, මහ බැංකුව මගින් නිකුත් කරන ලද වලංගු බලපත්රයක් නොමැති කිසිදු ආයතනයක් විසින් “මුදල් ව්යාපාරයක්” (Finance Business) පවත්වාගෙන නොයා යුතුය. බලපත්රයක් නොමැතිව එලෙස කටයුතු කිරීම බරපතල අපරාධමය වරදකි.
වගාව වැනි රටට අත්යවශ්ය කර්මාන්තයක් පලිහක් කරගනිමින් ක්රියාත්මක වන මෙවැනි මූල්ය වංචාවලින් ආරක්ෂා වීම සඳහා මහජනතාවට දැඩි අවබෝධයක් තිබීම අත්යවශ්ය වේ. කිසිදු ආයෝජනයක් සඳහා මුදල් තැන්පතුවක් කිරීමට පෙර, අදාළ ආයතනය ශ්රී ලංකා මහ බැංකුව විසින් නිල වශයෙන් නියාමනය කරනු ලබන බලපත්රලාභී ආයතනයක් දැයි පරීක්ෂා කිරීම සෑම පුරවැසියෙකුගේම මූලික වගකීමකි.