



HariDeshayaLk | විශේෂ ගවේෂණයක්
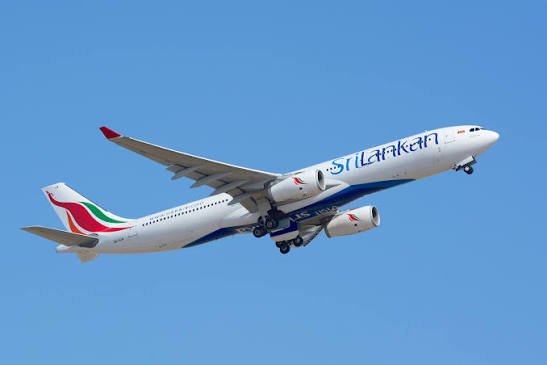
ජාතික ගුවන් සේවය වන ශ්රීලංකන් ගුවන් සමාගම (SriLankan Airlines) මේ වන විට සුවිශේෂී මූල්යමය පරස්පරතාවකට මුහුණ දෙමින් සිටී. එක් පසෙකින් ආයතනයේ මෙහෙයුම් ආදායම වාර්තාගත මට්ටමකට ඉහළ යමින් තිබුණද, අනෙක් පසින් දැවැන්ත සමුච්චිත අලාභයක්, උරුම වූ ණය බරක් මෙන්ම පරිපාලන අක්රමිකතා රැසක් හමුවේ ආයතනය බරපතළ අර්බුදයක සිරවී ඇති බව හෙළිවේ.
මෙහෙයුම් ලාභය බිලියන 26ක්: නමුත් සමුච්චිත අලාභය බිලියන 631 ඉක්මවයි
වාර්තා වී ඇති දත්තයන්ට අනුව, මගී ප්රවාහනයේ 13%ක වර්ධනයක් සමඟින් සමාගම රුපියල් බිලියන 333කට අධික මෙහෙයුම් ආදායමක් උපයාගෙන තිබේ. කලාපීය ගුවන් ගමන් මාර්ග ශක්තිමත් කිරීම සහ ගතික ආසන මිලකරණ උපායමාර්ග (dynamic seat-pricing strategies) හේතුවෙන් සමාගමේ මෙහෙයුම් ක්රියාකාරිත්වය යහපත් ප්රවණතාවක් පෙන්නුම් කර ඇති අතර, එහි මෙහෙයුම් ලාභය රුපියල් බිලියන 26 ඉක්මවා ඇත.
එසේ වුවද, ආයතනයේ මුල් බැසගත් මූල්ය අර්බුදයට ස්ථිර විසඳුමක් ලබා දීමට මෙම ප්රගතිය කිසිසේත්ම ප්රමාණවත් වී නොමැත. ශ්රීලංකන් ගුවන් සමාගමේ සමුච්චිත අලාභය (accumulated losses) මේ වන විට රුපියල් බිලියන 631 ඉක්මවා වාර්තා වන අතර, මෙතරම් සැලකිය යුතු මෙහෙයුම් ආදායමක් උපයන ආයතනයක් තවදුරටත් මෙතරම් දැවැන්ත මූල්ය බරක් දරා සිටින්නේ කෙසේද යන්න පිළිබඳව මූල්ය විශ්ලේෂකයින් දැඩි ප්රශ්න කිරීම් මතු කරයි.
බිලියන 24ක ගිනි පොලිය සහ සැකකටයුතු ‘වෙබ් ටිකට්’ කොමිස් මාෆියාව
මෙම අර්බුදයේ ප්රධානතම පීඩනය වී ඇත්තේ ණය සේවාකරණ පිරිවැයයි. ලබාගෙන ඇති ණය වෙනුවෙන් වාර්ෂිකව ගෙවිය යුතු පොලී වියදම පමණක් රුපියල් බිලියන 24ක් ලෙස ගණන් බලා ඇති අතර, එය දෛනික මුදල් ප්රවාහයට දරාගත නොහැකි බරක් පටවා ඇත. මීට අමතරව, ගුවන් යානා ප්රයෝජනයට ගැනීම, පරිපාලන සහ වාණිජ වියදම් කළමනාකරණයේ පවතින දුර්වලතා මෙන්ම ආසන ධාරිතාවෙන් උපයන ආදායම හා වියදම් අතර පවතින විසමතාව පිළිබඳවද දැඩි විවේචන එල්ල වේ.
කෙසේ වෙතත්, ඊටත් වඩා කම්පන සහගත කරුණ වන්නේ ආයතනය තුළ සිදුවන මූල්ය කාන්දුවීම් සහ දූෂණ පිළිබඳ චෝදනාවන්ය. ගුවන් සමාගමේ ජ්යෙෂ්ඨ සැලසුම්කරුවන් විසින් කරන ලද අනාවරණයන්ට අනුව, මගීන් ශ්රීලංකන් නිල වෙබ් අඩවිය හරහා සෘජුවම මිලදී ගත් ගුවන් ප්රවේශපත්ර සඳහා පවා කලාපීය නියෝජිතයින්ට (Agents) ඩොලර් මිලියන ගණනින් සැකකටයුතු ලෙස කොමිස් මුදල් ගෙවා ඇති බවට චෝදනා එල්ල වී තිබේ.
මෙම අක්රමිකතාව සනාථ වුවහොත්, එය අභ්යන්තර පාලන පද්ධතියේ බරපතළ බිඳවැටීමක් මෙන්ම සමාගමේ සැබෑ වාණිජ කාර්යසාධනය සඟවා ඇති බවට පැන නගින ප්රබල සාක්ෂියකි. මීට අමතරව, අපරාධ විමර්ශන සහ අධිකරණ ක්රියාවලීන් හමුවේ පවතින ප්රසිද්ධ ‘එයාර්බස්’ (Airbus) ගනුදෙනුවේ අල්ලස් චෝදනාද යළිත් කරළියට පැමිණෙමින් තිබේ.
මහා භාණ්ඩාගාරයට තවදුරටත් කරගැසිය නොහැකි යථාර්ථය
ශ්රී ලංකාව ජාත්යන්තර මූල්ය අරමුදල (IMF) සමඟ ක්රියාත්මක කරන ආර්ථික ප්රතිසංස්කරණ වැඩසටහන හේතුවෙන්, මහා භාණ්ඩාගාරයේ මහජන මුදල් යොදවා පාඩු ලබන රාජ්ය ආයතන දිගින් දිගටම ගලවා ගැනීමේ (Bailouts) හැකියාව රජයට මුළුමනින්ම අහිමි වී ඇත. මූල්ය විනය පවත්වා ගැනීම අනිවාර්ය කර ඇති පසුබිමක, ගුවන් සමාගම පවත්වාගෙන යාමට විකල්ප රාජ්ය නොවන විසඳුම් සෙවීම හදිසි අවශ්යතාවක් බවට පත්ව තිබේ.
හොංකොං සමාගමේ යෝජනාව සහ නව කොන්දේසි
මේ අතර, හොංකොං මූලස්ථානය කරගත් Transwell Corporation නැමැති පෞද්ගලික ආයෝජන සමාගම විසින් ශ්රීලංකන් ගුවන් සමාගම ප්රතිව්යුහගත කිරීම සඳහා ඉදිරිපත් කර ඇති පුද්ගලික අංශයේ ගලවා ගැනීමේ යෝජනාව පිළිබඳව මේ වන විට දැඩි අවධානයක් යොමුව ඇත.
එම යෝජනාවේ ප්රධාන කරුණු මෙසේය:
- භාණ්ඩාගාරයට සහනයක්: ඉදිරි ප්රාග්ධන අවශ්යතා සම්පූර්ණයෙන්ම අදාළ පෞද්ගලික සමාගම විසින් භාර ගැනීම හරහා මහා භාණ්ඩාගාරයට එල්ල වන සෘජු මූල්ය බර ඉවත් කිරීම.
- මාස 36ක ඉලක්කය: ඉදිරි මාස 36 ඇතුළත ආයතනය වාණිජමය වශයෙන් ස්ථාවර ලාභ ලබන තත්ත්වයකට පත් කිරීම.
- දින 180ක දැඩි විනය: ගුවන් ගමන් මාර්ග පුළුල් කිරීමේදී දැඩි විනයක් පවත්වා ගැනීම. ඒ අනුව, අලුතින් හඳුන්වා දෙන ඕනෑම ගුවන් ගමන් මාර්ගයක් දින 180ක් ඇතුළත ලාභදායී බව තහවුරු කළ යුතුය; එසේ නොවුවහොත් එම ගුවන් මාර්ගය වහාම අවලංගු කෙරේ.
- රාජ්ය කොටස්: හදිසි සහ ජාතික උපායමාර්ගික අවශ්යතාවලදී සේවා ලබා ගැනීම වෙනුවෙන් රජය සතු උපායමාර්ගික කොටස් ප්රතිශතයක් (strategic equity interest) තවදුරටත් රඳවා ගැනීම.
මූලික ගැටලුව: උපයන ආදායම ආරක්ෂා කරන්නේ කෙසේද?
අද වන විට මතු වී ඇති ප්රධාන ප්රශ්නය වන්නේ ගුවන් සමාගමට කොපමණ ආදායමක් ඉපැයිය හැකිද යන්න නොවේ. උපයන දැවැන්ත ආදායම ණය බරින්, අකාර්යක්ෂමතාවයෙන්, නාස්තියෙන් සහ සැකකටයුතු මූල්ය කාන්දුවීම්වලින් ආරක්ෂා කරගන්නේ කෙසේද යන්නයි.
ඒ අනුව, යෝජිත පෞද්ගලික අංශයේ මැදිහත්වීම හුදු මූල්ය ප්රතිපාදන ගනුදෙනුවක් පමණක් නොව, ශ්රීලංකන් ගුවන් සමාගම මහා භාණ්ඩාගාරයට බරක් වූ ආයතනයක තත්ත්වයෙන් මුදාගෙන, වාණිජමය වශයෙන් විනයගරුක ජාතික ගුවන් සේවයක් බවට පරිවර්තනය කිරීමේ තීරණාත්මක පරීක්ෂණයක් වනු ඇත.